
- 成田市の不動産売却|ハウスドゥ成田山
- ブログ一覧
- 取得費不明の不動産売却について!概算取得費の計算方法と注意点を解説
取得費不明の不動産売却について!概算取得費の計算方法と注意点を解説
2026-09-15
- この記事のハイライト
- ●不動産売却時の税金計算の基準となる取得費には土地や建物の購入代金および仲介手数料などが含まれる
- ●実際の取得費不明の場合は概算取得費を用いるか市街地価格指数などの客観的な統計資料から推測する
- ●取得費を低く見積もると税金が高くなり申告後の変更も難しいため確定申告前に専門家と資料を確認する
親から相続した古い実家や長年住んだマイホームなど、いざ不動産を売却しようとしても「当時の書類がなく、いくらで購入したか取得費が分からない」とお困りではありませんか。
取得費不明のまま通常通りに計算を進めてしまうと、不動産の譲渡所得が実態よりも高く算出され、思いがけず高額な税金を支払うリスクが生じます。
本記事では、税金計算の基本となる取得費の基礎知識をはじめ、購入代金が不明な場合の対処法や税負担の増加を防ぐための注意点について解説します。
手元に購入時の資料が残っていない不動産の売却をお考えの方は、ぜひご参考になさってくださいね。
\お気軽にご相談ください!/
不動産の取得費とは
不動産売却を成功させるためには、主に譲渡所得計算の基本となる取得費をおさえる必要があります。
まずは、取得費の定義や具体的な費目について解説していきます。
取得費の定義と範囲
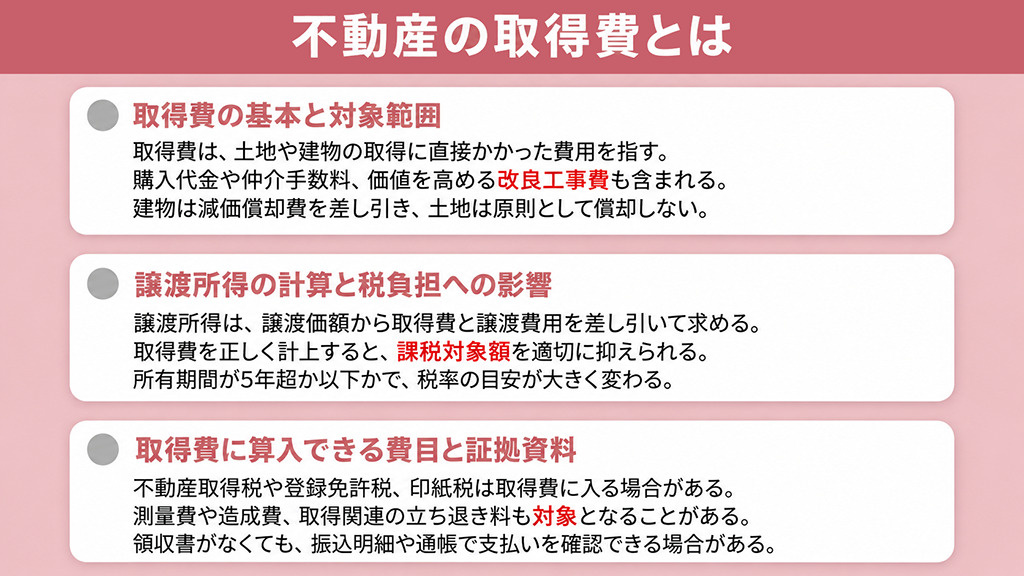
取得費とは、土地や建物を手に入れるために直接支払った費用の合計で、不動産売却時の譲渡所得を計算する際に使います。
購入代金や建築代金、不動産会社へ支払った仲介手数料のほか、設備の追加や建物の価値を高める改良工事費も対象です。
一方、日常的な維持管理を目的とする修繕費は、資産価値を高める費用とは分けて考える必要があります。
建物の取得費は、購入代金や建築代金などから所有期間中の減価償却費を差し引いて計算します。
土地は年月の経過による価値の減少を前提としないため、原則として減価償却の対象にはなりません。
計算式と税負担の関係
不動産を売却して得た利益である譲渡所得は、売却代金にあたる譲渡価額から、取得費と譲渡費用を差し引いて求めます。
譲渡費用には、売却時の仲介手数料や契約書にかかる印紙代など、直接かかった費用が含まれます。
この計算では、取得費を正しく計上するほど課税対象となる譲渡所得を適切に抑えやすくなり、税負担にも影響するため注意が必要です。
とくに購入代金は金額が大きいため、計上漏れがあると納税額に大きな差が生じる可能性があります。
税率は、売却年の1月1日時点で所有期間が5年超なら約20%、5年以下なら約39%が目安です。
算入できる費目と証拠
不動産の購入時に支払った不動産取得税や登録免許税、印紙税などは、一定条件で取得費に計上できます。
境界確定のための測量費や土地の造成費、取得に関連する立ち退き料なども対象となる場合があります。
住宅ローンでは、住み始める日までの利子が取得費として認められることがありますが、入居後の利子とは分けて確認しましょう。
申告時は、領収書や売買契約書、建築請負契約書など、内容と金額がわかる資料を用意しましょう。
領収書がなくても、振込明細や預金通帳、返済予定表などを組み合わせ、支払いを確認できるケースがあります。
▼この記事も読まれています
ハウスメーカーの家が売却しやすい理由とは?重要視されるポイントも解説
\お気軽にご相談ください!/
取得費不明時の対処法となる概算取得費の計算方法
前章では取得費の重要性について述べましたが、購入時期が古く、取得費が不明な場合もあるでしょう。
ここでは、取得費がわからない場合の計算方法について、解説します。
概算取得費の基本ルール
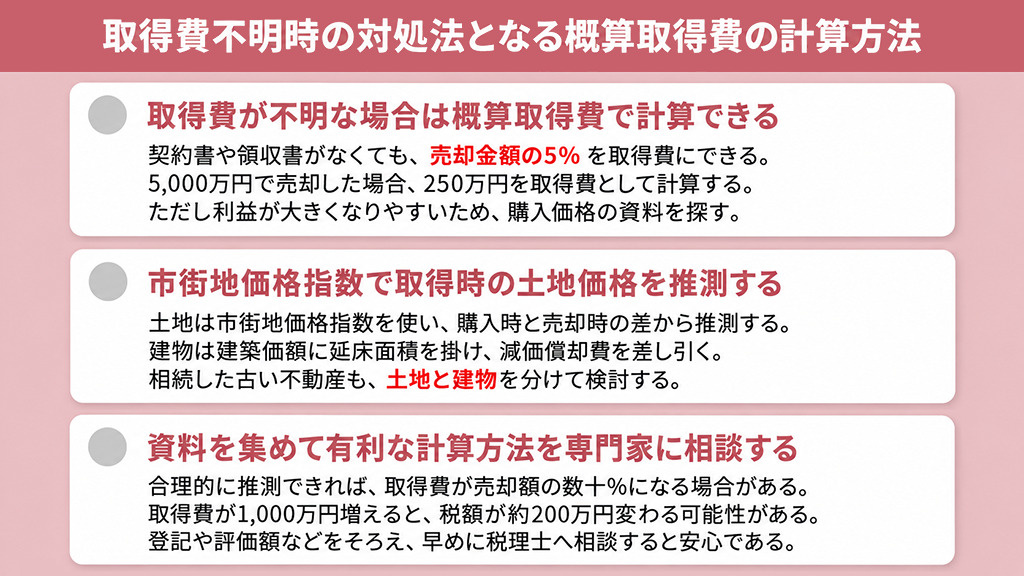
購入当時の売買契約書や領収書が見つからず、実際の取得費を確認できない場合は、概算取得費を使って計算できます。
概算取得費とは、実際の支払額に関わらず、不動産の売却金額の5%を取得費とみなす方法です。
たとえば5,000万円で売却した場合は、5%にあたる250万円を取得費として譲渡所得を計算します。
実際の取得費を証明できても、その金額が売却額の5%より少なければ、概算取得費を選ぶことが可能です。
ただし、売却額の大部分が利益とみなされやすいため、すぐに5%と決めず、購入時の価格がわかる資料を探しましょう。
市街地価格指数の活用法
土地の取得費を推測する方法として、過去の地価の動きを示す市街地価格指数などの客観的な統計資料があります。
計算では、購入時と売却時の指数を比較し、その割合を現在の売却価格に反映させて当時の土地価格を推測します。
たとえば購入時の指数が現在の半分なら、当時の土地価格も売却価格の半分程度だったと考える方法です。
一方、建物は建築年や構造ごとの標準的な建築価額に延床面積を掛け、新築時の価格から減価償却費を差し引きます。
相続した古い不動産では、土地と建物を分けて考えることで、取得時の金額を具体的に検討できます。
有利な計算と専門家相談
概算取得費は売却金額の5%ですが、指数などから合理的に推測できれば、取得費が売却額の数十%相当になる場合があります。
たとえば取得費を1,000万円多く確認できれば、長期譲渡所得では税額が約200万円変わる可能性があります。
ただし、市街地価格指数などを使う方法は法律で決められた唯一の方法ではなく、合理性を資料で示す必要があるのです。
登記事項証明書や固定資産税の評価額、住宅ローン資料もそろえると、取得時の状況を説明しやすくなります。
売却額や取得時期、残る資料で適した方法は変わるため、早めに税理士へ相談すると安心です。
▼この記事も読まれています
遠方の不動産を売るときの契約方法は?「持ち回り」「代理」「司法書士に依頼」の方法を解説
\お気軽にご相談ください!/
取得費計算時の注意点!
ここまで取得費が不明な場合の対処法を解説しましたが、税計算の注意点もおさえておきましょう。
最後に、取得費を計算する際の注意点について解説していきます。
過少見積もりの税負担増
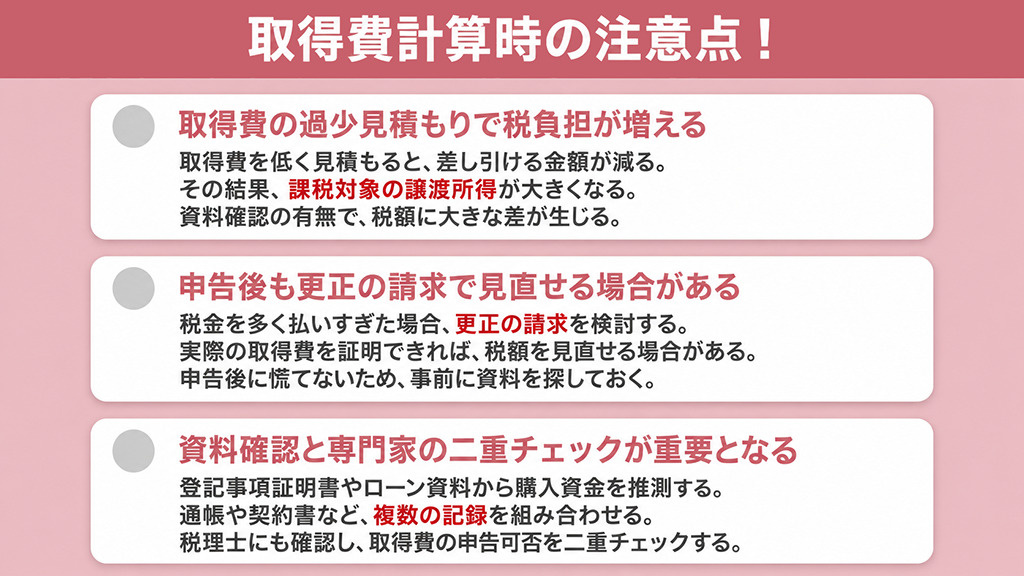
取得費を実際より低く見積もると、売却代金から差し引ける金額が減り、課税対象の譲渡所得が大きくなります。
たとえば所有期間5年超の不動産を5,000万円で売却し、譲渡費用を0円とすると、概算取得費250万円なら譲渡所得は4,750万円です。
税額は約965万円ですが、実際の取得費3,000万円を証明できれば譲渡所得は2,000万円となり、税額は約406万円です。
取得費の確認方法で税額に約559万円もの差が生じるため、申告前の資料探しは重要になります。
所有期間が5年以下では税率が高くなるため、取得費の影響も大きくなります。
更正請求不可のリスク
税金を多く払いすぎた場合は、更正の請求により、税務署へ税額の減額を求められることがあります。
ただし、資料がないため概算取得費で申告した後でも、実際の取得費を証明できれば、更正の請求により見直せる場合があります。
そのため、申告後に領収書などが見つかり、実際の取得費が概算取得費を上回ることを証明できる場合は、更正の請求による見直しを検討しましょう。
概算取得費による申告後でも、実際の取得費を証明できれば、後から更正の請求により実額取得費へ見直せる場合があります。
申告後に慌てないためにも、確定申告前に利用できる資料を探し、計算方法を慎重に決めましょう。
資料確認と二重チェック
取得費の手がかりを探す際は、まず登記事項証明書を確認し、抵当権の設定金額などから当時の購入資金を推測します。
あわせて、住宅ローンの契約書や返済予定表、預金通帳の出金履歴、古い家計簿なども見直しましょう。
建物では、工事請負契約書や分譲時のパンフレットも、取得時の価格を考える資料として役立ちます。
一つの資料だけで確認しにくくても、複数の記録を組み合わせれば、推測の合理性を高められる可能性があります。
集めた資料で取得費として申告できるかは、不動産売却に詳しい税理士にも確認し、二重にチェックすると安心です。
▼この記事も読まれています
一戸建て・マンションは居住中に売却できる!思わぬメリットも
まとめ
不動産売却時の税金計算には、購入代金や仲介手数料などの取得費を正確に把握し、領収書などの関連資料を保管しておくことが重要です。
取得費が不明な場合は売却金額の5%とする概算取得費を利用できますが、想定以上に税金が高くなることがあるため、市街地価格指数などを用いて推測します。
実際より低い金額で申告して税負担が増加するリスクを抑えるため、事前に複数資料を集めて専門家へ相談すると良いでしょう。
成田市周辺の不動産売却はハウスドゥ!成田山へ。
3ヶ月以内の成約率は90%越えており、高価格でスピード感をもって対応させていただきます。
売却のほかに、マンション・土地・一戸建てにも対応しているので、お気軽にご相談ください。

ハウスドゥ!成田山
千葉県成田市を拠点に、不動産売却に特化したサービスを提供しています。お客様のご要望に真摯に耳を傾け、本質を理解し、お客様が本当に必要とされている情報をより迅速に、より豊富に、より的確にご提供できるよう、全力を尽くしています。
■強み
・弊社査定価格は3か月以内の成約率90%超え
・仲介、買取、ハウス・リースバックで顧客満足度 97.6%
■事業
・不動産売却(仲介 / 買取)

